Kiirlaen lubab raha kätte mõne minutiga, ilma pikema asjaajamiseta. Just see mugavus teeb temast ühe kõige kallima viisi rahamure lahendamiseks. Kui üks kiirlaen tuleb katta teisega, oled sageli juba võlalõksus.
Siit leiad, kuidas võlaspiraal tekib, mida ütleb Eesti seadus, mida teha, kui makse juba hilineb, ja kust saada võlanõustamist – ka siis, kui võlgade taga on hasartmäng.
- Kiirlaenu tegelikku hinda näitab krediidi kulukuse määr (KKM), mitte ainult intress.
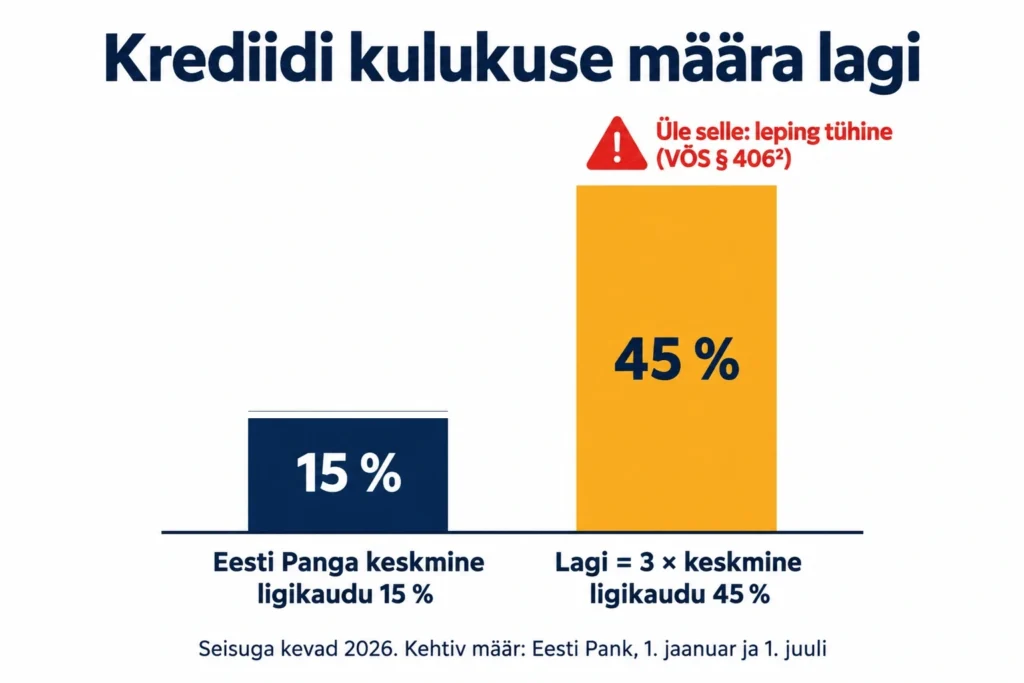
- Eestis on tarbijakrediidileping tühine, kui KKM ületab Eesti Panga avaldatud keskmise tarbimislaenu KKM-i rohkem kui kolm korda. Põhisumma tuleb siiski tagasi maksta.
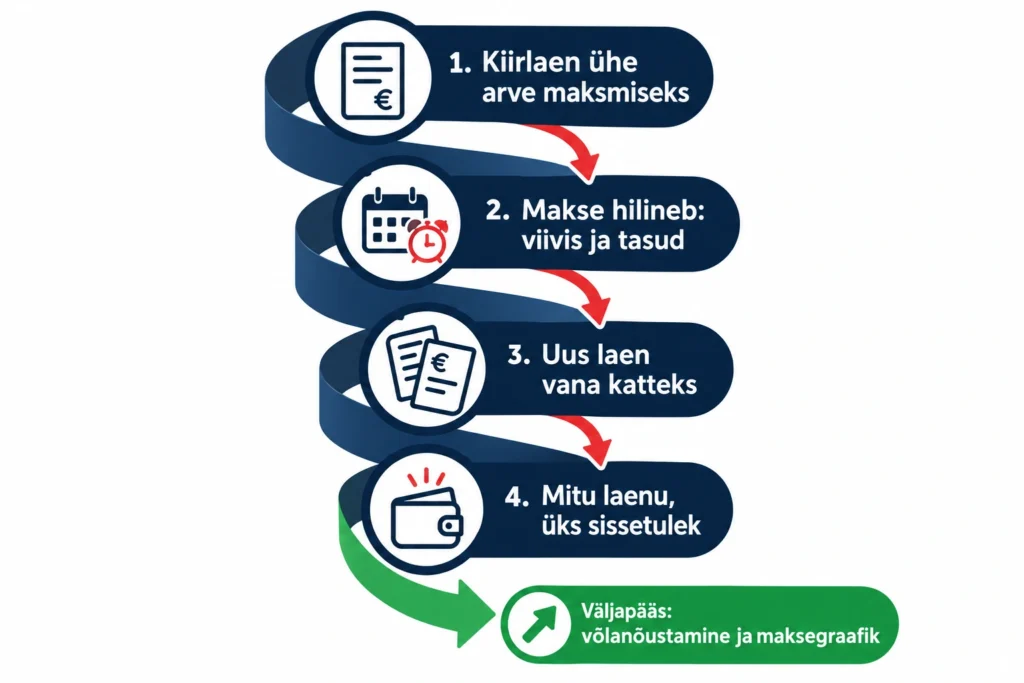
- Võlaspiraali selgeim tunnus: uut laenu võetakse vana tagasimaksmiseks.
- Kui makse juba hilineb, on esimene samm võlausaldajaga rääkimine, mitte uus laen.
- Võlanõustamist korraldab sinu valla või linna sotsiaalosakond; töötuna arvel olijaid suunab Töötukassa. Hasartmängusõltuvuse nõustamise tasuta kohad on 2026. aastaks lõppenud – küsi kehtivat hinda.
Mis on kiirlaen?
Kiirlaen on väiksem tagatiseta tarbimislaen, mida saab kiiresti ja peamiselt internetis taotleda; varem kasutati sageli nimetust SMS-laen. Väikelaen on laiem mõiste, mille alla kuuluvad ka pankade tarbimislaenud.
Summad on väikesed ja taotlemine lihtne, kuid lepingutasude, intresside ja viiviste tõttu on laenu kogukulu tavalisest pangalaenust tunduvalt suurem. Seetõttu sobib kiirlaen halvasti püsivate rahapuudujääkide katmiseks.
Miks kiirlaen tundub lihtne, aga tuleb kallis

Kiirlaenu reklaam räägib kiirusest ja mugavusest, mitte hinnast. Raha jõuab kontole vähese vaevaga, laenusumma tundub väike ja kuumakse mõistlik. Kõige olulisem number jääb aga sageli tagaplaanile.
- Intress ei ole kogu hind. Lepingutasu, haldustasud ja muud kohustuslikud kulud lisanduvad. Kõik need koondab üheks aastaseks protsendiks krediidi kulukuse määr.
- Lühike periood peidab kulu. Kui laen on vaid mõneks nädalaks, tundub mõni euro tasu tühine. Aastases arvestuses võib see tähendada väga kõrget KKM-i.
- Pikendamine ja hilinemine maksavad lisa. Kui tähtajaks ei jõua maksta, lisanduvad viivised ja meeldetuletustasud ning võlg kasvab ise.
- Lihtsus soodustab impulssi. Kui raha saab mõne klõpsuga, jääb vähem aega mõelda, kas laenu on üldse vaja. Samu nippe kasutavad ka poed – vaata tarbimislõkse, mis sind mõjutavad.
Enne lepingu allkirjastamist arvuta KKM ise üle: Finantsinspektsiooni tarbijaportaalis Minuraha on tarbijakrediidi kulukuse määra kalkulaator. Küsi pakkumist vähemalt kolmelt laenuandjalt, sealhulgas oma pangalt, ja võrdle neid KKM-i järgi.
Kuidas tekib võlalõks
Võlalõks tekib harva ühe otsusega, pigem samm-sammult. Tüüpiline muster näeb välja nii:
- Ootamatu kulu – auto remont, hambaravi, üür – ja puhvrit pole.
- Esimene kiirlaen lahendab mure ajutiselt, kuid järgmisel kuul on eelarves lisaks tavakuludele ka laenumakse.
- Raha ei jätku ja makse hilineb: lisanduvad viivised ja tasud.
- Uus laen vana katmiseks. See on võlaspiraali selgeim ohumärk: laenud ei kata enam uusi kulutusi, vaid nendega tasutakse teisi laene.
- Inkasso, kohus ja kohtutäitur. Tasumata nõue võib jõuda inkassosse ja lõpuks täitemenetlusse.

Rahaline surve mõjub ka vaimsele tervisele: pidev mure, unetus ja häbi takistavad sageli abi otsimist. Mida varem probleemiga tegeled, seda rohkem on lahendusi.
Mida ütleb Eesti seadus kiirlaenu kohta
Eestis ei ole kiirlaenu jaoks eraldi seadust – see on tarbijakrediit ja sellele kehtivad võlaõigusseaduse (VÕS) tarbijakrediidi sätted. Kolm asja, mida iga laenaja võiks teada.
Krediidi kulukuse määra ülempiir
VÕS § 406² järgi on tarbijakrediidileping tühine, kui selle KKM ületab laenu andmise ajal rohkem kui kolm korda Eesti Panga viimati avaldatud viimase kuue kuu keskmist tarbimislaenude krediidi kulukuse määra.
Eesti Pank avaldab võrdlusmäära 1. jaanuaril ja 1. juulil; 2026. aasta kevadel oli keskmine ligikaudu 15%, seega lagi ligikaudu 45% aastas. Kehtivat määra vaata Eesti Panga lehelt.
Tühine leping ei tähenda, et saadud raha jääks sulle. Tarbija peab põhisumma tagastama esialgse lõpptähtaja järgi ja maksma kasutusaja eest seadusjärgset intressi (2026. aasta teisel poolaastal 2,40% aastas).
Laenuandja kõrge intress, tasud ja viivised aga jäävad kehtetuks. Seaduslik ülempiir ei tähenda, et piiri lähedal olev laen oleks odav – see näitab vaid, millest kõrgemal on leping tühine.
14 päeva taganemisõigus
Tarbijakrediidilepingust saad põhjust avaldamata taganeda 14 päeva jooksul. Tähtaeg algab üldjuhul lepingu sõlmimisest; kui lepingutingimused ja nõutud teave jõuavad sinuni hiljem, siis nende kättesaamisest. Saadud raha tuleb tagasi maksta hiljemalt 30 päeva jooksul taganemisteate saatmisest koos kasutatud perioodi intressiga.
Standardinfo enne lepingut
Laenuandja peab enne lepingu sõlmimist andma sulle teabe, millest näed laenu kogukulu. Loe see läbi – eriti viiviste, pikendamise ja ennetähtaegse tagastamise tingimused. Kui kahtled, kas leping on korrektne, küsi nõu TTJA tarbijanõustamisest või võlanõustajalt.
Enne kui võtad kiirlaenu, vasta ausalt: kas kulu on päriselt vältimatu? Kui suur on KKM ja kui palju maksad kokku tagasi eurodes? Kas kuumakse mahub eelarvesse ka siis, kui järgmisel kuul tuleb uus ootamatu kulu?
Mis juhtub, kui hilined? Kas võtad laenu teise laenu maksmiseks või hasartmängu jaoks? Viimase kahe puhul peatu ja loe edasi.
Kui makse juba hilineb: mida teha kõigepealt
Kui laenumakse on juba hilinenud, ei ole esimene lahendus rahapuhvri kogumine ega uus laen. Tee need kolm asja järjest.
- Koonda nõuded ja tähtajad. Kirjuta ühele lehele kõik laenud, arved, summad, intressid ja maksetähtajad. Oma täitemenetlusi ja areste näed täitmisregistrist.
- Võta võlausaldajaga ühendust enne, kui ta sinuga ühendust võtab. Küsi maksegraafikut või maksepuhkust. Võlausaldajale on sageli parem saada raha hiljem kui mitte kunagi, ja enne inkassot on kokkulepe odavam.
- Pöördu võlanõustaja poole. Nõustaja aitab teha plaani, mida on päriselt võimalik täita, ja suhelda võlausaldajate või kohtutäituriga.
Refinantseerimine ehk mitme laenu koondamine üheks odavamaks ja läbipaistvamaks lepinguks võib mõnel juhul olla mõistlik. Võlaspiraal on see siis, kui uue laenu ainus eesmärk on vana laenu makse edasi lükata ja kogukulu kasvab.
Alternatiivid kiirlaenule
Kõige odavam laen on see, mida ei pea võtma. Enne kiirlaenu tasub läbi käia need võimalused.
- Räägi võlausaldajaga. Kui arvet või laenumakset on raske tasuda, küsi maksegraafikut enne tähtaega, mitte pärast.
- Tee eelarve ja leia lekked. Sageli leidub raha igapäevastes väikestes kuludes. Samm-sammult juhend: eelarve koostamine; väikeste kulude kohta loe ka raha säästmise nippe.
- Võrdle pangalaenuga. Kui laenu on tõesti vaja, on panga väikelaen või krediitlimiit sageli odavam kui kiirlaen – võrdle KKM-e.
- Laenamine lähedastelt võib olla odavam, kuid ka see vajab kokkulepet ja plaani. Loe, mida teha, kui laenatud raha tagasi ei maksta.
- Lisasissetulek aitab pikemas plaanis rohkem kui uus laen – vaata realistlikke viise lisaraha teenimiseks.
- Loo hädaabipuhver siis, kui praegune võlg on kontrolli all. Isegi ühe kuu hädavajalike kulude suurune puhver vähendab vajadust kiirlaenu järele.
Võlanõustamine Eestis: kust saada abi
Võlanõustaja aitab sul kaardistada võlad ja sissetulekud, koostada eelarve, suhelda võlausaldajate ja kohtutäituriga ning leida lahendusi, nagu maksegraafik või maksepuhkus. Nõustaja ei anna raha ega maksa võlgu sinu eest – ta aitab teha plaani, mida on võimalik täita.
Kes pakub võlanõustamist?
- Kohalik omavalitsus. Võlanõustamine on sotsiaalhoolekande seaduse alusel valla või linna korraldatav sotsiaalteenus. Pöördu oma elukohajärgsesse sotsiaalosakonda: KOV hindab abivajadust ja korraldab nõustamise. Teenuse eest võib küsida tasu, kuid selle suurus ei tohi saada abi saamisel takistuseks – rahanappuse korral peab omavalitsus hindama sinu maksevõimet ja vajadusel tasu ise katma. Küsi seda kohe alguses.
- Töötukassa. Töötuna arvel olevat või koondamisteate saanud inimest saab Töötukassa nõustaja suunata võlanõustamisele.
- Erapraksised – tasulised, hinnakirja järgi. Nõustajate kontaktid leiad Eesti Võlanõustajate Liidu lehelt.
Millal ja kuidas pöörduda?
Mida varem, seda parem: kohe, kui sissetulek ei kata kulusid, kui kaotad sissetuleku või enne, kui võlg jõuab inkassosse või kohtusse. Võta kaasa laenulepingud, võlateatised, inkasso- ja kohtukirjad ning ülevaade oma sissetulekutest ja kuludest.
Kiirlaen ja hasartmäng: kõige ohtlikum kombinatsioon
Kiirlaen ja hasartmäng võimendavad teineteist. Kaotuse järel tekib soov raha kiiresti tagasi võita, ja kiirlaen annab selleks raha mõne minutiga. Tulemus on nõiaring: iga uus laen suurendab survet võita, iga kaotus suurendab võlga. Hasartmängu oodatav tulemus on mängijale negatiivne, seega ei ole mängimine võlgade tagasimaksmise plaan.
- Ära mängi laenatud rahaga. Mänguraha on ainult see osa vabast rahast, mille kaotamine ei mõjuta arveid ega laenumakseid.
- Laenusoov mängimiseks on ohumärk. Kui mõtled laenu võtmisele mängimiseks või mängukaotuste katmiseks, loe artiklit kasiinosõltuvuse põhjused, mõju ja lahendused.
- Sea endale piirang. Eestis saad hasartmängu mängimise piirangu seada e-MTA kaudu, teenindusbüroos või korraldaja juures. Piirang on tähtajatu: valid 6–36 kuud, mille möödudes saad kustutamist eraldi taotleda. Maksu- ja Tolliameti andmetel oli 2025. aasta lõpus piirangu seadnud 20 149 inimest.
- Võlgade ja sõltuvusega toimetulekuks on sageli vaja mõlemat liiki abi: võlanõustaja aitab rahaasjad korda teha, sõltuvusnõustaja aitab tegeleda põhjusega.
Hasartmängusõltuvuse Nõustamiskeskus (HNK) aitab nii mängijat kui ka lähedast: tel 15410, info@15410.ee, 15410.ee. Küsi enne broneerimist tasuta vastuvõtu võimalust ja kehtivat hinda – keskuse hinnakirja teate järgi (seisuga oktoober 2026) on Sotsiaalministeeriumi rahastatud tasuta vastuvõtud selleks aastaks lõppenud ja teraapia hind on 90 €.
Tasuta nõu saab ka vastutustundliku mängimise lehelt, kus on kirjas Mänguriliini ja teiste abivõimaluste kontaktid. Kui muretsed pereliikme pärast, loe, kuidas aidata lähedast hasartmängusõltuvusega.
KKK
Mis on krediidi kulukuse määr?
Krediidi kulukuse määr (KKM) näitab laenu kogukulu aastases protsendis: intress koos lepingutasu ja muude kohustuslike kuludega. Laenupakkumisi tuleks võrrelda just KKM-i, mitte ainult intressi järgi.
Kas kiirlaenu intressil on Eestis ülempiir?
Eraldi intressilage ei ole, kuid VÕS § 406² järgi on tarbijakrediidileping tühine, kui krediidi kulukuse määr – mitte ainult nominaalintress – ületab laenu andmise ajal rohkem kui kolm korda Eesti Panga avaldatud keskmist tarbimislaenude KKM-i. Tühise lepingu puhul tuleb põhisumma siiski tagastada koos seadusjärgse intressiga.
Kas võlanõustaja maksab mu võlad ära?
Ei. Võlanõustaja ei anna rahalist abi, vaid aitab koostada eelarve, suhelda võlausaldajatega ja leida lahendusi, näiteks maksegraafiku või maksepuhkuse. Ta aitab ka otsustada, kas sinu olukorras tuleb kõne alla võlgade ümberkujundamine või füüsilise isiku pankrot.
Kust näen, kas mul on täitemenetlusi?
Oma täitemenetlusi ja areste saad vaadata täitmisregistrist (taitmisregister.ee). Kui nõue on juba kohtutäituri käes, aitab võlanõustaja täituriga suhelda ja maksegraafiku kokku leppida.
Mida teha, kui võtsin kiirlaene hasartmängu jaoks?
Lõpeta mängimine ja uute laenude võtmine, sea endale hasartmängu piirang ning pöördu nii võlanõustaja kui ka Hasartmängusõltuvuse Nõustamiskeskuse (15410) poole. Mängimine ei ole viis võlgadest välja tulla.
See artikkel on hariva sisuga ega ole õigus- ega finantsnõuanne. Allikad: võlaõigusseadus (§ 94, § 406², § 409), Eesti Pank: tarbimislaenude krediidi kulukuse määr, Eesti Pank: võlasuhete intressimäär, Minuraha: tarbijakrediit, Sotsiaalkindlustusamet: sotsiaalteenused ja tasu, Töötukassa: võlanõustamine, HNK hinnakiri, EMTA aastaraamat: hasartmäng, EMTA: hasartmängu piirangu registreerimine, täitmisregister.
Hasartmäng on meelelahutus, mitte sissetulekuallikas. Eestis tohib kasiinomänge mängida alates 21. ja spordiennustusega tegeleda alates 18. eluaastast. Abi ja nõu leiad lehelt vastutustundlik mängimine.