Sobiv investeerimisrisk sõltub sellest, milleks ja millal Sa raha vajad ning millist kaotust suudad rahaliselt ja emotsionaalselt taluda. Sama inimene võib hoida kodu sissemakse raha vähese kõikumisega lahenduses ja koguda pensioniks kasvule suunatud portfellis. See investeerimise juhend algajale aitab Sul võrrelda peamisi riske, tõlgendada oma vastuseid viiele küsimusele ja panna kirja esimese riskiplaani.
- Riskiprofiil käib konkreetse eesmärgi raha kohta, mitte Sinu iseloomu kohta. Kodu sissemakse ja pensioniraha võivad vajada täiesti erinevat riski.
- Riskivõime näitab, millist kahjumit Sinu rahaasjad kannatavad, riskitaluvus seda, millist kõikumist Sa emotsionaalselt talud. Kui need lähevad lahku, lähtu piiravamast.
- Enne investeerimisriski suurendamist pane paika eraldi reserv ja kallite võlgade tagasimaksmise plaan.
- Kasvule suunatud pikaajalise portfelli saab koostada ka ilma krüptovara, võimenduse ja muude spekulatiivsete positsioonideta.
Riskivõime ja riskitaluvus: mis neil vahet on?
Riskitaluvus näitab, kui suuri kõikumisi oled valmis emotsionaalselt taluma. Riskivõime näitab, kui suur kahjum või raha ajutine kättesaamatus ei lõhuks Sinu eelarvet ega olulisi eesmärke. Pikk ajahorisont ja tugevad närvid aitavad mõnd riski kanda, kuid ei asenda reservi, piisavat rahalist puhvrit ega arusaamist ostetavast varast.
Need kaks lähevad sageli lahku. Inimene, kes vaatab turulangust rahulikult, võib sama eesmärgi puhul olla väikese riskivõimega, kui raha on vaja juba üheksa kuu pärast. Vastupidi: stabiilse sissetuleku ja reserviga inimene võib rahaliselt suuremat kõikumist kanda, kuid müüb esimese suurema languse ajal ärevusest. Tema riskitaluvus on väiksem kui riskivõime – ja plaan, millest ta languse ajal kinni ei pea, ei aita teda.
Sarnaselt hindab sobivust ka investeerimisteenuse osutaja: ta küsib Sinu rahalise olukorra ja kahjumi kandmise võime, eesmärkide ja riskitaluvuse ning teadmiste ja kogemuste kohta. Selle artikli küsimused ei ole ametlik sobivustest ega teaduslikult valideeritud test – need aitavad Sul enda jaoks olukorra selgeks mõelda.
Ajahorisont ei määra riski üksi
Levinud rusikareegel „alla kolme aasta väike risk, üle kümne aasta suur risk“ jätab olulise osa välja. Kolme aasta pärast vältimatult vajalik raha ja kümne aasta pärast paindlikult kasutatav raha vajavad erinevat käsitlust. Küsi lisaks tähtajale:
- kas eesmärki saab vajaduse korral edasi lükata;
- kas turulangus sunniks Sind vara müüma (näiteks töökaotuse või ootamatu kulu tõttu);
- kas Sul on kohustusi või ülalpeetavaid, kelle kulud peavad igal juhul kaetud olema.
Pikaajaline hoidmine aitab üle elada turu kõikumisi, kuid ei kõrvalda üksikettevõtte pankrotti, liiga kalli hinnaga ostu ega olukorda, kus vara ei õnnestu vajalikul hetkel mõistliku hinnaga müüa.
Viis küsimust oma olukorra hindamiseks
Vasta neile küsimustele iga eesmärgi kohta eraldi – näiteks eraldi kodu sissemakse ja eraldi pensioni jaoks. Kirjuta vastused üles, siis on neid hiljem lihtsam üle vaadata.
- Milleks ja millal ma seda raha vajan? Pane kirja eesmärk, summa ja aeg. Märgi, kas kulutust saab vajaduse korral edasi lükata.
- Millest katan ootamatu kulu? Kas eraldi ja piisavalt kättesaadav reserv on olemas? Kas kallid võlad söövad samal ajal eelarvet? Reservi loomisest loe lähemalt eelarve koostamise juhendist.
- Kui suur kahjum oleks mulle rahaliselt talutav? Arvesta sissetuleku võimaliku katkemise, kohustuste ja ülalpeetavatega. Kas turulangus sunniks vara müüma?
- Mida teeksin suure languse ajal? Vaata kaotust eurodes, mitte ainult protsentides. Erista ebameeldivat tunnet olukorrast, kus müümine oleks rahaliselt vältimatu.
- Kas saan aru vara riskidest ja raha kättesaamisest? Kas oskad selgitada, kust võimalik tulu tuleb, miks väärtus võib langeda, millised kulud kaasnevad ja kuidas saad investeeringust väljuda?
Kuidas vastuseid tõlgendada?
| Kui vastused näitavad… | Sisuline järeldus | Järgmine samm |
|---|---|---|
| Kindlat lähikulutust või müügisurvet ootamatu kulu korral | Selle raha jaoks võib valikut piirata väike riskivõime | Eralda lähikuluks vajalik raha; võrdle kapitali kaitset ja väljumistingimusi |
| Reserv on olemas, kuid suur langus paneks plaani hülgama | Riskitaluvus võib olla riskivõimest väiksem | Vali arusaadavam ja väiksema kõikumisega ülesehitus; kirjuta languse ajaks tegutsemise reegel |
| Pikk ja paindlik eesmärk, reserv olemas, tururisk on arusaadav | Saab kaaluda suuremat hajutatud kasvuvarade osakaalu | Võrdle laialt hajutatud lahenduste sisu, kulusid ja sobivust oma eesmärgiga |
| Soovitud tulu nõuaks suuremat riski, kui eelarve või närvid kannatavad | Eesmärk ja riskipiirangud on vastuolus | Muuda säästetavat summat, eesmärgi suurust või tähtaega |
| Toote toimimine või väljumine pole selge | Teadmiste puudumine takistab põhjendatud valikut | Loe dokumendid läbi; kui selgust ei teki, vali lihtsamini mõistetav lahendus |
See tabel on toimetuse koostatud mõtlemise abivahend, mitte punktisüsteem. Ära liida vastuseid mehaaniliselt kokku: tugev soov riskida ei tühista vajadust raha kindlal ajal kasutada. Kui vastused viitavad korraga nii suuremale riskivõimalusele kui ka olulisele piirangule, lahenda kõigepealt piirang. Ka pikk ajahorisont ei kohusta spekulatiivset vara ostma.
Kui kõrge intressiga võlg sööb eelarvet, pane enne investeerimisriski suurendamist paika reserv ja võla tagasimaksmise plaan. Võla vähendamisega säästad kindlat intressikulu, investeeringu tulemus aga on ebakindel ning sellest lähevad maha kulud ja maksud. Kui võlad on kontrolli alt väljas, loe kiirlaenu riskide ja võlanõustamise kohta.
Kirjuta üks lause: „Selle eesmärgi raha puhul piirab minu riski kõige rohkem ________. Seetõttu kontrollin järgmise sammuna ________.“
Näide: „Raha on kodu sissemakseks vaja üheksa kuu pärast. Kõige rohkem piirab minu riski tähtaeg. Järgmisena võrdlen, kas raha on õigel ajal kättesaadav ja milline kaitse valitud lahendusele kehtib.“
Väikese, keskmise ja suure riskiga investeeringud: mida need tähendavad?
Risk ei ole ainult ekraanil nähtav hinnakõikumine. Sama vara võib korraga kanda mitut eri riski:
| Risk | Mida see tähendab |
|---|---|
| Tururisk | Vara hind võib langeda ka siis, kui ettevõte jätkab tegutsemist |
| Krediidirisk ja püsiv kaotus | Laenuvõtja ei maksa tagasi või vara kaotab väärtuse jäädavalt |
| Likviidsusrisk | Vajaduse hetkel ei saa vara kiiresti või mõistliku hinnaga müüa |
| Intressirisk | Intressimäärade muutus mõjutab eelkõige võlakirjade turuhinda |
| Valuutarisk | Välisvaluuta kursi muutus muudab eurodes saadavat tulemust |
| Inflatsioonirisk | Eurosumma säilib, aga selle ostujõud väheneb |
| Kontsentratsioonirisk | Liiga suur osa varast sõltub ühest ettevõttest, sektorist või objektist |
Seetõttu ei saa ühelegi varaliigile panna tingimusteta silti „väike“ või „suur risk“. Harva hinnatav kinnisvara ei ole vähese riskiga ainult seepärast, et selle hinda ei näe iga päev. Allolev tabel näitab, mis vara juures riski muudab ja mida algaja peaks kontrollima.
| Vara või lahendus | Peamine risk | Mida kontrollida? |
|---|---|---|
| Pangahoius tagatise piires | Nominaalse kaotuse risk väike; inflatsioon ja kasutuspiirangud jäävad | Tagatisskeem, pank kui juriidiline isik, tähtaeg, ennetähtaegse lõpetamise tingimused |
| Lühiajaline rahaturufond | Tavaliselt väike hinnakõikumine, kuid garantii puudub | Alusvarad, valuuta, kulud, raha kättesaamise kord |
| Tugeva emitendi tähtajaline võlakiri | Krediidi-, intressi- ja valuutarisk sõltuvad tingimustest | Emitent, ostuhind, lunastamise tingimused, valuuta, tähtaja sobivus |
| Segafond | Mõõdukam kõikumine võib olla eesmärk, kuid nimi seda ei taga | Aktsiate ja võlakirjade osakaal, võlakirjade kvaliteet, kulud |
| Lai aktsiaindeksi fond | Ettevõtterisk on hajutatud, turulanguse risk jääb | Indeksi ulatus, suuremad osalused, piirkondlik ja sektoriline koondumine |
| Üksikaktsia või kitsas sektorifond | Suurem kontsentratsioon ja võimalik püsiv kaotus | Kui palju sõltub tulemus ühest ettevõttest või sektorist |
| Kõrge tootlusega ettevõttevõlakiri | Suurem krediidirisk; kõrge intress ei taga raha tagasisaamist | Emitendi maksevõime, nõude järjekoht, müügivõimalus |
| Üürikinnisvara või kinnisvarafond | Risk muutub oluliselt laenu, objekti ja väljumistingimustega | Laen, tühjalt seismine, halduskulud, koondumine, müügivõimalus |
| Kuld ja hõbe | Hinnakõikumine, ostu- ja müügihinna vahe, hoidmise kulud | Millist riski see positsioon portfellis tegelikult tasakaalustab |
| Krüptovara ja alustavad ettevõtted | Võimalik suur või täielik kaotus; riskid erinevad vara järgi | Omaniku õigused, tehniline ja teenusepakkuja risk, raha lukustumine |
| Võimendusega positsioon | Kaotus võib tekkida kiiresti; maksimaalne vastutus sõltub tootest | Kogu võimalik kahjum, lisatagatise nõue, sundsulgemine |
Tabel on toimetuse koostatud raamistik, mitte konkreetse toote riskireiting. Fondi või muu pakendatud investeerimistoote ametliku riskinäitaja leiad selle põhiteabedokumendist.
Hoius ja rahaturufond ei ole sama asi
Eestis tagab Tagatisfond kõlblikud hoiused kuni 100 000 eurot ühe hoiustaja kohta ühes krediidiasutuses koos kogunenud intressiga. Piir kehtib kõigi selle panga hoiuste summale, mitte igale kontole eraldi. Välispanga filiaali puhul võib kehtida panga koduriigi tagatisskeem ning hoiu-laenuühistu hoiuseid Tagatisfond ei taga. Lepingu väljumistingimused ja inflatsioonirisk jäävad alles ka tagatud hoiusel.
Rahaturufond investeerib lühiajalistesse võlainstrumentidesse. Selle hinnakõikumine on tavaliselt väiksem kui aktsiafondil, kuid fond ei ole pangahoius: osaku väärtus võib langeda ja hoiuse tagatis sellele ei kehti. Raha kättesaamise aeg ja tingimused sõltuvad konkreetsest fondist. Ka investorikaitse ei hüvita fondiosaku või aktsia hinnalangust – see puudutab olukorda, kus teenusepakkuja ei täida oma kohustusi.
ETF, indeksfond ja segafond
ETF tähendab börsil kaubeldavat fondi, indeksfond aga indeksit järgivat strateegiat. ETF võib olla ka aktiivselt juhitud ja fond võib olla kitsalt ühte sektorisse koondunud. Fondi risk sõltub sellest, mida fond omab ja kuidas seda juhitakse. Lai aktsiaindeksi fond hajutab raha paljude ettevõtete vahel, kuid kogu aktsiaturu langus võib selle väärtust tugevalt vähendada. Segafondi puhul vaata aktsiate ja võlakirjade osakaalu ning võlakirjade tegelikke riske. Fondi nimi üksi ei ütle, kas see sobib Sinu eesmärgiga.
Võlakirjad: riigi- ja ettevõttevõlakiri
Tugeva emitendi lühikese tähtajaga eurovõlakiri ja pika tähtajaga välisvaluutas võlakiri ei ole sama riskiga. Fikseeritud intressiga võlakirja hind võib turuintresside tõustes langeda ja pikem tähtaeg suurendab seda tundlikkust üldjuhul veelgi. Kõrge tootlusega ettevõttevõlakirja suurem intress peegeldab suuremat maksejõuetuse riski: lubatud intress ei ole garanteeritud kogutootlus.
Tähtajalisel üksikvõlakirjal on lepinguline lunastamise tähtaeg, kuid makse sõltub emitendi suutlikkusest ning ostuhind võib lunastamishinnast erineda. Tavalisel võlakirjafondil sellist tähtpäeva pole – fondi väljumistingimused tuleb vaadata eraldi.
Aktsiad, dividendid, kinnisvara ja kuld
Üksikaktsia puhul ei hajuta ettevõtte tuntud nimi ega usk tema kasvu ühe ettevõtte riski. Dividend võib muutuda või ära jääda ja kogutulemust mõjutab ka aktsia hind – dividendi maksmine ei muuda aktsiat hoiuseks.
Kinnisvara puhul erista laenuga ostetud üürikorterit, börsil kaubeldavat kinnisvarafondi ja piiratud väljumisega fondi. Üürikorteri riski muudavad laen, üks objekt, tühjalt seismine, halduskulud ja see, kui kiiresti seda müüa saab.
Kuld ja hõbe võivad portfellis riski hajutada, kuid nende hind kõigub, ostu- ja müügihinna vahe võib olla suur ning füüsilise metalli hoidmine maksab. Kindlat kriisi- või inflatsioonikaitset need ei taga.
Krüptovara ja võimendus
Krüptovarade õigused, tehniline ülesehitus ja riskid erinevad üksteisest suuresti. Hinnalangus võib olla järsk ja teenusepakkuja probleemid võivad raha lukustada. Lähemalt loe artiklist krüptoraha selgelt ja lihtsalt.
Võimendus tähendab laenatud raha või tagatisega suurema positsiooni avamist: see suurendab nii kasumit kui ka kahjumit. Kas kahjum võib ületada sissemakse, sõltub tootest. Eestis tegutsev ja jaeklientidele hinnavahelepinguid (CFD) pakkuv ettevõte peab andma negatiivse saldo kaitse, mis piirab koguvastutuse CFD-kauplemiseks eraldatud kontorahaga – ka selle raha võib aga täielikult kaotada. Võimendusega kauplemisest loe lähemalt artiklist börsil kauplemine algajale.
Oluline järeldus: kasvule suunatud pikaajalise portfelli saab koostada ilma krüptovara, võimenduse ja muude spekulatiivsete positsioonideta. Spekulatiivne osa võib olla null – seda ei pea lisama lihtsalt seepärast, et riskiprofiil on „julgem“. Suurem risk ei tähenda automaatselt suuremat oodatavat tootlust.
Vara risk ja portfelli risk
Üksiku vara risk ja kogu portfelli risk on eri asjad. Kui 25% portfellist moodustav positsioon langeb 40% ja ülejäänud portfell ei muutu, väheneb kogu portfelli väärtus 10%. See on aritmeetika näide, mitte soovitus sobiva osakaalu kohta.
Hajutamine vähendab ühe ettevõtte, sektori või objekti mõju, kuid ei kaota turu ühist langust. Mitme fondi ostmine ei pruugi hajutatust lisada, kui nende suurimad osalused kattuvad – kaks laia maailma aktsiafondi võivad omada suures osas samu ettevõtteid. Vaata fondide osaluste nimekirju ja koondumist piirkonna või sektori järgi.
Langusharjutus: mida langus tähendaks eurodes?
Näide, mitte prognoos: algväärtus 10 000 eurot. Kulud, maksud ja lisasissemaksed on lihtsuse mõttes välja jäetud.
| Langus | Alles jääb | Kaotus | Vajalik kasv taastumiseks |
|---|---|---|---|
| 10% | 9000 € | 1000 € | umbes 11,1% |
| 30% | 7000 € | 3000 € | umbes 42,9% |
| 50% | 5000 € | 5000 € | 100% |
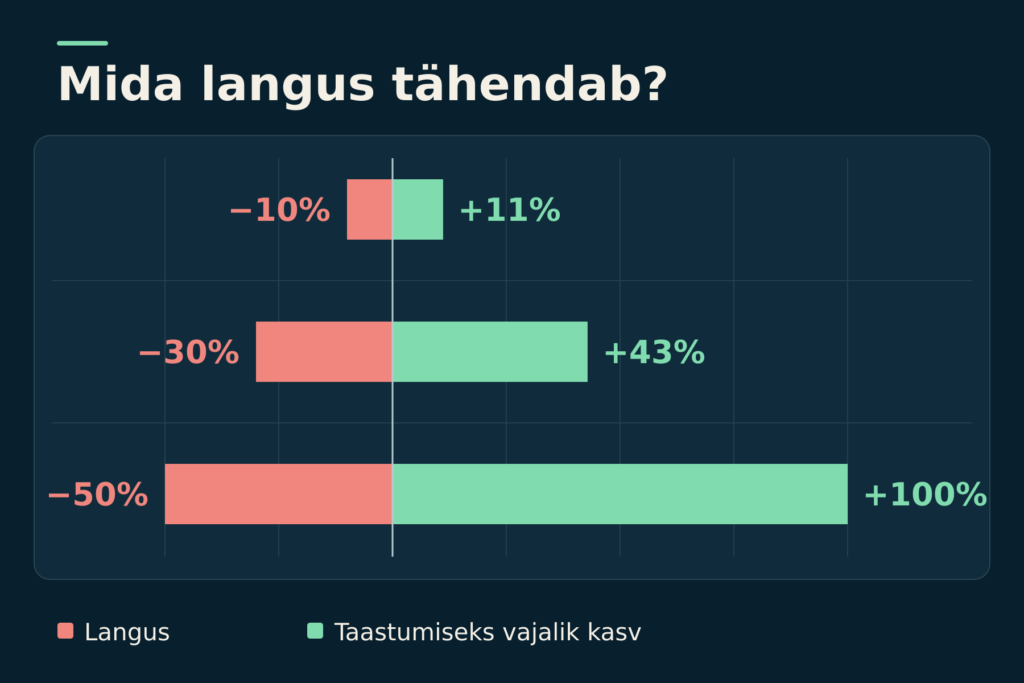
Taastumiseks vajalik kasv = 1 / (1 − langus) − 1. Mida suurem langus, seda suuremat kasvu on algväärtuse taastamiseks vaja. Tabeli langused ei ole ühegi vara tõenäosused, maksimaalne kaotus ega soovitatud müügipiirid – mõne vara puhul võib kaotada kogu raha.
Küsi pärast tabeli vaatamist endalt: kas igapäevakulud jääksid sellise languse korral kaetuks, kas eesmärki saaks edasi lükata ja kas müük oleks vajadus või emotsionaalne reaktsioon?
Kolm näidet eri eesmärkidega kogujatest
Järgnevad olukorrad on väljamõeldud õppenäited, mitte päris kliendilood ega tootluse prognoosid.
| Olukord | Mis riski piirab? | Järeldus |
|---|---|---|
| Kodu sissemakseks kogutud raha on vaja üheksa kuu pärast ja kogu summa on vajalik | Jäik tähtaeg; kapitali kaotust ei saa endale lubada | Esmatähtis on raha säilimine ja õigel ajal kättesaadavus; tugevad närvid tähtaega ei muuda |
| Raha kogutakse 5–8 aasta pärast tehtavaks suuremaks kulutuseks, mille aega saab nihutada; reserv on eraldi | Tähtaja tegelik paindlikkus ja see, kui suurt langust eesmärk kannatab | Erista kulutuse vältimatut osa ja osa, mida saab edasi lükata; vali risk nende järgi |
| Pensioniks kogutakse aastakümneid; lähikulud ja reserv on kaetud | Pikk eesmärk koos käitumise, sissetuleku ja teadmistega | Saab kaaluda hajutatud aktsiaturu riski; krüpto, üksikaktsiad ja võimendus ei ole vajalikud koostisosad |
Teise näite 5–8 aastast ei järeldu automaatselt mingi kindel aktsiate protsent. Igas näites võib otsus muutuda, kui raha on vaja varem, sissetulek katkeb, eesmärk muutub jäigemaks või selgub, et suur langus on emotsionaalselt raskem, kui arvasid.
Mida kontrollida enne investeeringu ostmist?
- Sisu: mida Sa tegelikult ostad ja millised õigused sellega kaasnevad?
- Dokumendid: fondi või muu pakendatud investeerimistoote puhul põhiteabedokument – soovitatav hoidmisaeg, riskinäitaja ja kulud. Üksikaktsial sellist dokumenti ei pruugi olla; siis loe emitendi aruandeid ja tehingu tingimusi.
- Kulud: ostu-, hoidmis-, fondi-, valuutavahetus- ja müügikulud. Madal üksiktasu ei tähenda alati madalat kogukulu.
- Väljumine: millal ja mis tingimustel saad raha kätte?
- Hajutatus: kas uus fond või vara muudab Sinu tegelikku riski või kordab olemasolevat?
- Teenusepakkuja: kontrolli ettevõtte juriidilist nime ja konkreetse teenuse osutamise õigust Finantsinspektsiooni turuosaliste registrist. Nimi või tuntud logo üksi ei tõenda midagi.
- Põhjus: miks Sa seda investeeringut hoiad ja millised asjaolud võiksid selle põhjuse muuta?
Põhiteabedokumendi numbrilist riskinäitajat ei tasu samastada selle artikli kolme riskirühmaga – loe seda koos dokumendis kirjas olevate eelduste ja soovitatava hoidmisajaga.
„Garanteeritud“ suur igakuine tootlus, kiirustamine ja surve raha kohe üle kanda on pettuse tunnused. Tüüpilisi skeeme kirjeldavad artiklid kuidas kaitsta end online-petuskeemide eest ja püramiidskeem ja Ponzi skeem.
Maksud Eestis lühidalt
Allpool on Eesti residendist eraisiku põhireeglid. Täpse korra leiad Maksu- ja Tolliameti (EMTA) juhendist.
- Tavasüsteem: väärtpaberi müügist saadud kasu maksustatakse tulumaksuga. Kasu on müügihinna ja soetamismaksumuse vahe; ostu tehingutasud kuuluvad soetamismaksumusse ja müügiga otseselt seotud dokumenteeritud kulud vähendavad kasu.
- Kahjum: deklareeritud väärtpaberikahjumit saab seaduse tingimustel arvestada väärtpaberite ja teiste lubatud finantsvaratehingute kasu vastu ja kasutamata osa järgmistesse aastatesse edasi kanda. Palgast, dividendist või intressist seda maha arvata ei saa.
- Investeerimiskonto võimaldab tulumaksu tasumist edasi lükata. Maksustatav tulu tekib alles siis, kui kontolt tehtud väljamakse ületab sissemaksete kasutamata jäägi. Arvestus käib sisse- ja väljamaksete täpse aja järjekorras ja kõigi investeerimiskontode peale kokku. Konto ning sisse- ja väljamaksed tuleb deklareerida ja investeerimiskonto omanik esitab tuludeklaratsiooni igal aastal – ka siis, kui ta kannab edasi ainult jääki.
- Dividendid ja intress: Eesti äriühingu dividend on üldjuhul maksustatud ettevõtte tasandil. Välisdividend on Eestis üldjuhul tulumaksust vabastatud, kui dividendilt on välisriigis tulumaks kinni peetud või selle aluseks olevalt kasumilt tulumaks tasutud. Deklareerimiskohustus jääb. Intressi maksustamise reeglid erinevad dividendi omadest.
- II ja III sammas on kogumise ja maksustamise raamistikud. Fondi risk tuleneb tema varadest – maksusoodustus ei tähenda tootluse garantiid.
Kontrollitud 17.10.2026: füüsilise isiku üldine tulumaksumäär on 2026. aastal EMTA andmetel 22%. Enne deklareerimist vaata kehtivat määra EMTA lehelt.
Sage ostmine ja müümine suurendab kulusid ja tavasüsteemis võib see tuua maksu tasumise varasemaks. Maksukoormus sõltub siiski tulemusest ja valitud süsteemist, mitte tehingute arvust.
Miks hasartmäng ei asenda investeerimist?
Korraldaja matemaatilise eelisega kasiinomängus on mängija oodatav tulemus negatiivne. Mida rohkem mängid, seda suurem on oodatav kogukaotus, kuigi konkreetse mängija tulemus võib sellest erineda. Mängu tagasimakseprotsent (RTP) kirjeldab pika mänguseeria keskmist, mitte Sinu tänast tulemust.
Kasiinomäng ei asenda säästmist ega investeerimisplaani – selleks kasutatav raha kuulub eraldi meelelahutuse eelarvesse. Põhjalikumat võrdlust loe artiklist investeerimine vs hasartmängud.
Pane oma riskiplaan kirja
Kuuest reast piisab, et oma piirangud ja nõuded selgeks teha:
- Eesmärk ja summa: milleks kogun ja kui palju vajan?
- Tähtaeg ja paindlikkus: millal raha kasutan ja kas saan vajaduse korral oodata?
- Eraldi reserv: kust tuleb raha ootamatuks kuluks või sissetuleku pausiks?
- Talutav kahjum: mida tähendaks langus minu jaoks eurodes ja kas see ohustaks eesmärki?
- Nõuded varale: millist likviidsust, hajutatust, kulutaset ja arusaadavust ootan?
- Ülevaatamine: millal plaani kontrollin ja millised elumuutused nõuavad uut hinnangut?
Näidis: „Kogun kahe aasta pärast vajalikuks 6000-euroseks kulutuseks. Tähtaega saan nihutada kõige rohkem kuu. Ootamatute kulude reserv on eraldi. Kuna kogu summa on vajalik, ei saa ma selle eesmärgi puhul arvestada, et ootan turulanguse järel mitu aastat. Võrdlen raha kaitset, tähtaega ja kulusid ning vaatan plaani üle, kui sissetulek või eesmärk muutub.“
Riskiplaan ei pea olema isiklik portfellisoovitus. Selle väärtus on selles, et oskad oma piirangud ja nõuded sõnastada – siis on ka pakkumisi lihtsam hinnata.
KKK
Mis siis, kui julgen riskida, aga mul pole reservi?
Siis võib Sinu riskitaluvus olla suurem kui riskivõime. Ilma reservita võib ootamatu kulu sundida investeeringut müüma just languse ajal, mil kaotus realiseerub. Lahenda kõigepealt see müügisurve: kogu reserv eraldi kontole ja alles seejärel otsusta, kui palju riski ülejäänud raha puhul võtta.
Kas kõik ETF-id on väikese või keskmise riskiga?
Ei. Börsil kaubeldakse ka kitsa sektori, ühe riigi ja võimendusega toodetega, mille kõikumine võib olla väga suur. Vaata alati, mida fond omab, millist strateegiat järgib ja kui koondunud see on. Lai indeksifond ja kitsas temaatiline fond võivad olla sama „ETF-i“ sildi all täiesti erineva riskiga.
Kui palju raha on vaja, et investeerimisega alustada?
Ühtset alammäära pole – paljud teenusepakkujad lubavad alustada väikeste summadega ja teha regulaarseid sissemakseid. Väikese summa puhul jälgi, et tehingu- ja hoidmistasud ei sööks suurt osa tulemusest. Olulisem kui alustamise summa on, et reserv on enne olemas ja investeeritav raha ei ole lähiajal vaja.
Kas II ja III pensionisammas on madala riskiga?
See sõltub valitud fondist. Pensionisammas on kogumise ja maksustamise raamistik, mitte omaette riskiklass: aktsiafondi väärtus võib tugevalt kõikuda. Võlakirjafondi risk sõltub muu hulgas võlakirjade krediidikvaliteedist ja intressitundlikkusest – ka selle väärtus võib oluliselt langeda. Vaata fondi strateegiat, riskinäitajat ja kulusid ning seda, kas fondi risk sobib aastatega, mis pensionini on jäänud.
Millal oma riskiprofiil üle vaadata?
Kui muutub eesmärk, tähtaeg, sissetulek või pere olukord, samuti pärast suurt turulangust, kui märkasid, et Sinu tegelik reaktsioon erines plaanitust. Lisaks tasub plaan üle vaadata kindla intervalliga, näiteks kord aastas, ilma et iga turuliikumine paneks seda muutma.
See artikkel on hariva sisuga ega ole isiklik investeerimisnõuanne. Allikad: Minuraha: investeerimisriskid, ESMA: sobivuse hindamine (MiFID II art 25), Tagatisfond: hoiustajate kaitse, Tagatisfond: investorikaitse, rahaturufondide määrus (EL) 2017/1131, EMTA: maksumäärad, EMTA: väärtpaberid ja investeerimiskonto, EMTA: välisriigis saadud tulu, Finantsinspektsioon: CFD piirangud, Euroopa Komisjon: põhiteabedokument (PRIIPs), Investor.gov: asset allocation, fondid ja ETF-id, kõrge tootlusega võlakirjad, intressirisk, FINRA: väärismetallid, UK Gambling Commission: RTP.
Hasartmäng on meelelahutus, mitte sissetulekuallikas. Eestis tohib kasiinomänge mängida alates 21. ja spordiennustusega tegeleda alates 18. eluaastast. Abi ja nõu leiad lehelt vastutustundlik mängimine.