Mis muutus? 26.10.2026
- Parandatud: ettemaksupettuse ohumärgi ja tavapärase teenustasu erinevus.
Püramiidskeem ja Ponzi skeem maksavad varasematele osalejatele uute liitujate raha, mitte päris äritegevusest teenitud kasumit. Seepärast kestavad need ainult seni, kuni juurde tuleb uusi inimesi ja uut raha.
Siit leiad, kuidas neid kahte eristada, millisena need tänapäeval internetis välja näevad, mida ütleb Eesti seadus ja mida teha, kui oled raha juba üle kandnud.
- Püramiidskeemis teenid peamiselt uute liikmete värbamisest, Ponzi skeemis lubatakse „investeeringult“ kõrget ja ühtlast tootlust. Mõlemas tuleb väljamakseteks kasutatav raha hilisematelt osalejatelt.
- Varajane väljamakse ei tõesta skeemi ausust – see on sageli just usalduse tekitamise tööriist.
- Eesti tarbijakaitseseadus loeb püramiidmüügiskeemi loomise, kasutamise ja arendamise alati eksitavaks ja keelatud kauplemisvõtteks.
- Riigi Infosüsteemi Ameti andmetel kaotasid Eesti inimesed 2025. aastal investeerimispettustes ligi 6 miljonit eurot.
- Kui oled raha juba kandnud: ära maksa juurde, võta kohe ühendust pangaga ja teata politseile.
Püramiidskeem vs Ponzi skeem: mis vahe neil on?
Püramiidskeemis maksad liitumistasu või ostad „stardipaketi“ ning teenid peamiselt siis, kui tood juurde uusi liikmeid, kes omakorda maksavad. Toode on sageli vaid kate või puudub üldse.
Ponzi skeemis annad raha „investeerimiseks“ ja ootad passiivset tulu. Korraldaja maksab varasematele osalejatele „kasumit“ uute investorite rahast ega pruugi raha üldse investeerida. Osalejad ei pea kedagi värbama ega pruugi üksteisest teadagi – nad usaldavad korraldajat.
| Tunnus | Püramiidskeem | Ponzi skeem |
|---|---|---|
| Peamine lubadus | Teenid, kui kutsud uusi liikmeid | Teenid passiivset tootlust investeeringult |
| Tulu tegelik allikas | Uute liitujate sisenemistasud ja ostud | Uute investorite sissemaksed |
| Osaleja roll | Peab aktiivselt värbama | Annab raha ja ootab „kasumit“ |
| Tüüpiline kate | Toode, „ärivõimalus“, võrkturundus | Krüptokaevandus, kauplemisrobot, kinnisvara, „salajane strateegia“ |
| Kokkuvarisemise põhjus | Uusi liikmeid ei tule piisavalt juurde | Sissevool peatub või paljud tahavad raha korraga välja võtta |
Praktikas segunevad need sageli: Ponzi skeem võib maksta lisatasu sõprade kutsumise eest ja püramiidskeem võib nimetada sissemakset „investeeringuks“. Sisuliselt on küsimus sama – kas raha tuleb päris tegevusest või järgmistelt osalejatelt.
Miks skeem paratamatult kokku variseb?

Skeem vajab üha enam uusi osalejaid ja raha, sest väljamaksed varasematele osalejatele tuleb katta uute osalejate rahaga. Inimesi ja raha ei jätku aga lõputult.
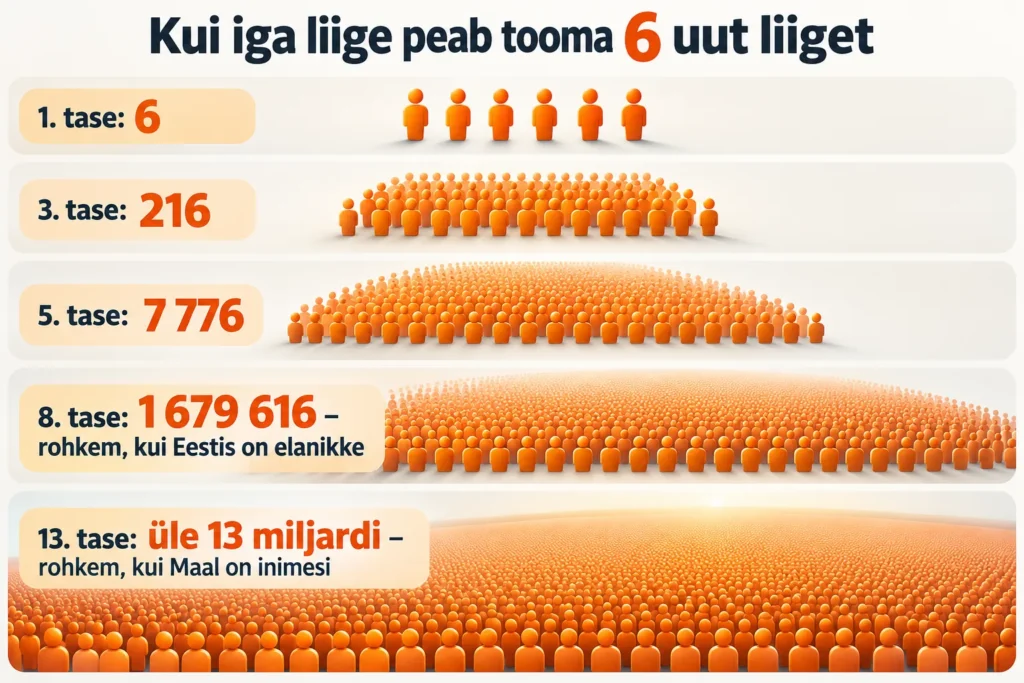
Arvutusnäide: oletame, et iga liige peab tooma kuus uut liiget. Esimesel tasemel on 6 uut liiget, teisel 36, kolmandal 216. Kaheksandal tasemel oleks vaja 1 679 616 uut liiget – rohkem, kui Eestis on elanikke. Kolmeteistkümnendal tasemel tuleks uusi liikmeid rohkem kui 13 miljardit ehk rohkem, kui Maal on inimesi.
Ponzi skeemiga on sama lugu. Lubadus „10% kuus“ tähendab liitintressiga, et raha peaks aastaga kasvama ligi 3,14-kordseks. Mida kauem skeem kestab, seda suuremaks kasvavad kohustused ja seda kiiremini peab uut raha juurde tulema. Kui sissevool aeglustub, saavad raha kätte vaid need, kes lahkusid varakult. Suurem osa osalejaid kaotab.
Võrkturundus või püramiidskeem?
Võrkturundus (MLM) iseenesest ei ole keelatud. USA föderaalse kaubanduskomisjoni (FTC) selgituse järgi maksab seaduslik võrkturundusettevõte sulle tasu müügi eest lõpptarbijatele ning sa ei pea selleks uusi müüjaid värbama. Püramiidskeemis sõltub tulu peamiselt sellest, mitu inimest värbad, mitte sellest, kui palju toodet müüd.
Ohumärgid:
- kallis stardipakett või kohustus osta igakuiselt kaupa „staatuse hoidmiseks“;
- kaup, mida ostavad peamiselt osalejad ise, mitte kõrvalised kliendid;
- jutt keskendub „meeskonna ehitamisele“ ja „passiivsele sissetulekule“, mitte toote müügile;
- laovarud, mida sa ei saa müüa ega mõistlikel tingimustel tagastada.
Lihtne kontrollküsimus: kas toodet ostaksid ka inimesed, kes ärivõimalusega ei liitu? Kui ei, siis müüakse tegelikult liikmesust.
Eestis on tarbijakaitseseaduse § 16 lg 8 p 14 järgi püramiidmüügiskeemi loomine, kasutamine ja arendamine alati eksitav ja keelatud kauplemisvõte. Selline skeem on see, kus tarbija maksab võimaluse eest saada tasu, mis tuleb peamiselt teiste tarbijate skeemi toomisest, mitte toodete müügist või tarbimisest.
Tänapäevased vormid: krüpto, AI ja sotsiaalmeedia

Skeem võib peituda krüptokaevanduse lepingu, kauplemisroboti, „tehisintellektil põhineva“ investeerimissüsteemi või suletud Telegrami või WhatsAppi grupi taga. Reklaamides kasutatakse sageli tuntud inimeste nime ja nägu ilma nende loata.
Eriti ohtlikud on libaplatvormid, mis näitavad kontol ilusat ja kasvavat summat. Kui proovid raha välja võtta, nõutakse „makse“, „vahendustasu“ või „konto kinnitamise tasu“, või ilmnevad järjest uued tehnilised takistused. Ekraanil olev number ei ole raha – oluline on ainult see, mis jõuab sinu pangakontole.
Probleem on Eestis suur. Riigi Infosüsteemi Ameti andmetel kaotasid Eesti inimesed 2025. aastal pettustele kokku 29 miljonit eurot, sellest investeerimispettustes ligi 6 miljonit. Politsei andmetel peteti 2026. aasta esimesel poolel inimestelt välja 13,2 miljonit eurot. Levinud pettuste kohta loe lähemalt artiklitest online-petuskeemid ja krüptopettused.
Miks inimesed skeemi usuvad?
Petturid ei müü investeeringut, vaid unistust. Nad kasutavad ära tavalisi mõtlemisvigu:
- Varajased väljamaksed. Esimesed osalejad saavad sageli lubatud summad kätte. Seda raha ei maksa korraldaja oma taskust, vaid see tuleb hilisemate osalejate sissemaksetest.
- Teiste eeskuju. Kui tuttav räägib oma „kasumist“, tundub pakkumine usaldusväärsem kui ükskõik milline reklaam.
- Kiirustamine. „Kohti on vähe“ ja „boonus kehtib ainult täna“ ei jäta aega kontrollimiseks.
- Keerukus. „Salajane algoritm“ või „arbitraažirobot“ kõlab nutikalt ning raskendab küsimist, kust tulu tegelikult tuleb.
- Uppunud kulu lõks. Kes on juba raha sisse pannud, maksab sageli juurde, et „oma raha päästa“.
Kui esimene väljamakse tuleb kätte, hakkab inimene sageli skeemi ise soovitama: ta toob kaasa sõpru ja pereliikmeid ning teeb pettuse veel suuremaks.
Tuntud näited: Ponzi, Madoff ja HashFlare
Charles Ponzi (1920)
Skeemi nimi pärineb Charles Ponzist, kes lubas 1920. aastal Bostonis investoritele 45 päevaga 50% ja 90 päevaga 100% tulu. Väidetavalt teenis ta rahvusvaheliste postivastuskupongide hinnavahelt, kuid tegelikult maksis ta varasematele investoritele uute investorite rahast.
Bernie Madoff
Wall Streeti tuntud tegelase skeem kestis aastakümneid. 2008. aasta novembri kontoväljavõtete järgi oli klientidel kokku umbes 64,8 miljardit dollarit. 2009. aastal mõisteti Madoff 150 aastaks vangi ja ta suri 2021. aastal vangistuses. Juhtum näitab, et ka reguleeritud turul võib pettus kesta kaua, kui selle taga on usaldusväärsena näiv inimene.
HashFlare: Eesti kodanikega seotud krüptoskeem
USA justiitsministeerium nimetas Eesti kodanike Sergei Potapenko ja Ivan Turõgini krüptokaevanduse teenust HashFlare 577 miljoni dollari suuruseks klassikaliseks Ponzi skeemiks. Klientidele müüdi kaevandusvõimsuse lepinguid, kuid ministeeriumi teatel lubatud võimsust tegelikult polnud ja kasutajatele näidati võltsitud kaevandustulemusi.
Augustis 2025 mõisteti kumbki 16 kuuks vangi. Selle aja olid nad juba vahi all ära istunud. Lisaks määrati 25 000 dollari suurune trahv ja 360 tundi üldkasulikku tööd ning konfiskeeriti üle 450 miljoni dollari väärtuses vara kahjude hüvitamiseks. Prokurörid olid taotlenud 10 aastat.
Viis küsimust enne raha kandmist

- Kust tulu tegelikult tuleb? Kui seda ei osata lihtsalt selgitada või räägitakse „salajasest strateegiast“, on see ohumärk.
- Kas tootlus on „garanteeritud“ ja ühtlane? Päris investeeringu väärtus kõigub. Kõrge tootlus ilma riskita ja igal kuul sama suur kasum on klassikalised Ponzi tunnused.
- Kas pakkujal on tegevusluba? Otsi ettevõtet Finantsinspektsiooni hoiatusteadetest ja turuosaliste registrist. Krüptoteenuse puhul kontrolli ka ESMA MiCA registrit.
- Kas raha saab päriselt välja võtta? Kui raha vabastamiseks nõutakse uut sissemakset, ootamatut „maksu“ või aktiveerimistasu, on see tugev pettuse ohumärk. Varem avaldatud tavapärane teenustasu üksi pettust ei tõenda.
- Kas sind kiirustatakse või makstakse teiste toomise eest? Surve otsustada kohe ja tasu uute liitujate eest on püramiidskeemi tunnused.
Harjuta: interaktiivses mängus „Skeemimeister: kas jääksid finantsiliselt ellu?“ tuleb leida viis ohumärki. Mäng avaneb uues aknas.
Mida teha, kui oled juba raha kandnud?
- Ära kanna juurde. Ka siis mitte, kui lubatakse sinu raha „vabastada“ maksu, trahvi või tasu eest.
- Võta kohe ühendust oma pangaga. Kaardimakse puhul küsi vaidlustamise (chargeback) võimalust, ülekande puhul palu makse peatamist või tagasinõudmist. Mida kiiremini, seda parem.
- Kogu tõendid: maksekinnitused, vestlused, e-kirjad, telefoninumbrid, veebiaadressid ning ekraanipildid kontost ja lubatud tootlusest.
- Teata juhtunust politseile.
- Sulge lekkinud ligipääsud. Kui lekkisid konto- või autentimisandmed või andsid kellelegi ligipääsu oma arvutile, teavita kohe panka ning sulge või peata ohustatud ligipääs. Vaheta lekkinud paroolid. Smart-ID PIN-koode muuta ei saa: lekke korral tuleb Smart-ID konto kustutada ja luua uus.
- Väldi „raha tagasi toomise“ teenuseid, mis küsivad ettemaksu. Sageli on see sama pettuse teine ring.
Pettuse veebilehest saad teada anda Riigi Infosüsteemi Ameti lehel ITvaatlik.
KKK
Mille poolest erineb Ponzi skeem investeeringust, mis lihtsalt kahjumisse läks?
Päris investeeringu puhul on raha millessegi paigutatud – aktsiatesse, võlakirjadesse või ettevõttesse – ja kahjum tuleb vara väärtuse langusest. Ponzi skeemis ei ole lubatud investeeringut olemas või on see palju väiksem, kui väidetakse. „Tootlus“ makstakse teiste osalejate rahast ja kontoväljavõtted on sageli võltsitud.
Kas iga kõrget intressi pakkuv krüptoteenus on Ponzi skeem?
Ei. Näiteks stakingu tasu tuleb plokiahela protokollist ning tootlus võib muutuda. Ohumärgid on fikseeritud kõrge tootlus, mille allikat ei selgitata, tasu uute klientide toomise eest ning teenusepakkuja, kellel puudub selle teenuse osutamiseks nõutav tegevusõigus.
Kas pank hüvitab skeemi kantud raha?
Kui kinnitasid makse ise, ei ole pank üldjuhul kohustatud seda hüvitama. Kaardimakse puhul saab mõnikord algatada vaidlustuse ja ülekande saab vahel veel peatada. Seepärast tasub pangaga ühendust võtta kohe, mitte oodata, kas skeem „hakkab jälle maksma“.
Kas Finantsinspektsiooni hoiatusnimekirjast puudumine tähendab, et pakkuja on usaldusväärne?
Ei. Nimekirjas on ainult need, kelle kohta on hoiatus juba avaldatud. Uus libaplatvorm ei pruugi seal veel olla. Kontrolli pigem, kas ettevõttel on tegevusluba olemas.
Kuidas rääkida lähedasega, kes on ilmselt skeemi sattunud?
Ära alusta süüdistamisega, sest see paneb inimese kaitsesse. Küsi rahulikult: kust tulu päriselt tuleb, kes tegevust kontrollib ja kas raha on võimalik kohe välja võtta. Paku, et kontrollite tegevusluba koos. Eesmärk on aidata tal vastuolusid ise näha enne, kui ta juurde maksab.
See artikkel on hariva sisuga ega ole õigus- ega investeerimisnõuanne. Allikad: USA justiitsministeerium: HashFlare, USA prokuratuur: Madoffi karistus, Wikipedia: Bernie Madoff, Wikipedia: Charles Ponzi, FTC: võrkturundus ja püramiidskeemid, Investor.gov: Ponzi skeem, tarbijakaitseseadus, RIA: pettuste kahju 2025, ERR News: pettused 2026 I poolaasta, Finantsinspektsioon: hoiatusteated, ITvaatlik: levinud pettused, Smart-ID: PIN-koode muuta ei saa.
Hasartmäng on meelelahutus, mitte sissetulekuallikas. Eestis tohib kasiinomänge mängida alates 21. ja spordiennustusega tegeleda alates 18. eluaastast. Abi ja nõu leiad lehelt vastutustundlik mängimine.